Werkkostenregeling (WKR)
Onder de werkkostenregeling kan de werkgever een percentage van het totale fiscale loon van de organisatie besteden aan onbelaste vergoedingen, verstrekkingen en terbeschikkingstellingen aan werknemers. In 2025 en 2026 is deze vrije ruimte over het fiscale loon tot en met € 400.000 2% en per 2027 wordt het waarschijnlijk 2,16%. Van de rest van de loonsom is 1,18% vrij te besteden aan vergoedingen en verstrekkingen aan werknemers.
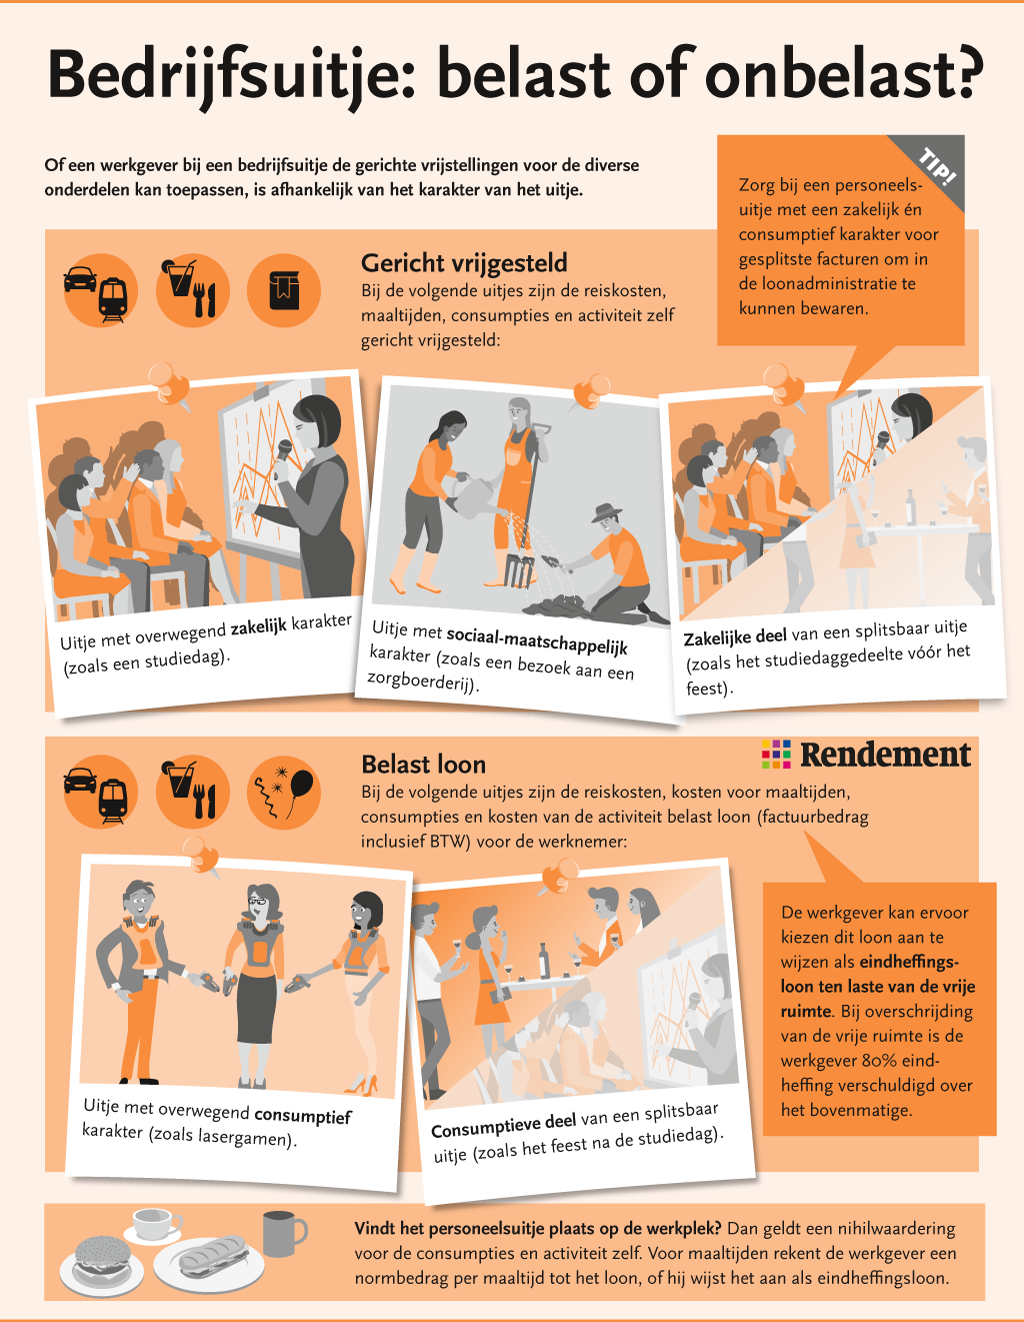
De vrije ruimte is te gebruiken voor alle gebruikelijke vergoedingen en verstrekkingen aan werknemers. Bijvoorbeeld een fiets (tool), een telefoon of een geschenk (video). Voor sommige vergoedingen en verstrekkingen geldt een gerichte vrijstelling of nihilwaardering, dan neemt de voorziening geen vrije ruimte in beslag. Deelt de werkgever meer onbelaste vergoedingen en verstrekkingen uit dan de vrije ruimte toestaat, dan moet de organisatie over het meerdere 80% eindheffing betalen.
Nieuws
Collectiviteitskorting op reisfaciliteiten loon of niet?
Is een collectiviteitskorting van een organisatie voor haar werknemers een vorm van loon of niet? Hof Arnhem-Leeuwarden deed hier onlangs ui...
Plannen Prinsjesdag 2026 voor de loonheffingen
Welke plannen voor de loonheffingen kunnen werkgevers op Prinsjesdag 2026 verwachten? Er is al het één en ander bekend, zoals afschaffing va...
De kosten van een barbecue in de aangifte loonheffingen
In de zomer kan het gezellig (en smakelijk) zijn om een barbecue te organiseren voor de werknemers. Wat de gevolgen van de barbecue en de re...
Wie betaalt voor stroom van zakelijke laadpaal thuis?
Een werkgever kan het plaatsen van een laadpaal bij de woning van de werknemer met een auto van de zaak onbelast vergoeden. En met een goede...
Uitgelicht
Recent verschenen

Tools

Vraag en antwoord


Verdiepingsartikelen
